Банкротство физических лиц в Омске
Списание долгов через суд или МФЦ с учетом вашей конкретной ситуации
Если кредиты, займы, налоги или другие долги стали непосильными, важно не просто узнать, «можно ли объявить себя банкротом», а разобраться, какая процедура подходит именно вам, что произойдет с имуществом и какие последствия возникнут после банкротства.
Я помогу оценить ситуацию, подготовить необходимые документы и определить порядок действий
Получить консультацию юриста

Когда стоит обратиться за консультацией по банкротству
Банкротство может быть одним из законных способов решить проблему с непосильной задолженностью.
Обратиться за консультацией стоит, если:
- несколько кредитов одноврменно стало невозможно обслуживать
- появились просрочки по кредитам или займам
- задолженность перед МФО продолжает расти
- имеются долги перед налоговой
- начались исполнительные производства
- приставы взыскивают задолженность
- большая часть дохода уходит на выплату кредиторам
- вы понимаете, что нес можете погасить долги в обозримом будущем
- кредиторов несколько и самостоятельно договориться с ними не получается
- вы опасаетесь потерять имущество и хотите заранее оценить риски.
Разработать мою ситуацию с юристом
Подходит ли вам банкротство
Не существует универсального ответа, который можно дать только по сумме задолженности.
Перед началом процедуры необходимо проверить:

Размер и состав долгов
Кому вы должны деньги, сколько составляет задолженность и из каких обязательств она возникла.
Доходы
Есть ли официальный доход, пенсия, пособия, предпринимательский доход и другие поступления.
Имущество
Есть ли квартира, дом, автомобиль, земельный участок, доли в недвижимости, вклады и другое имущество
Семейное положение
Есть ли супруг, дети, совместное имущество, брачный договор или раздел имущества.
Сделки с имуществом
Особое внимание необходимо уделить сделкам с недвижимостью, транспортом и другоим значимым имуществом, совершенным до обращения в суд.
Исполнительные производства
Есть ли решения суда, исполнительные листы и производства у сдебных приставово.
После такого анализа можно определить, какой вариант процедуры возможен и какие риски необходимо учитывать.
Получить предварительню оценку ситуации
Банкротство через суд или через МФЦ?
Для гражданина возможны разные варианты процедуры. Выбор зависит от обстоятельств конкретного дела.
Банкротство через арбитражный суд
- Судебная процедура применяется при наличии предусмотренных законом оснований
- В деле могут применяться процедуры реструктуризации долгов гражданина и реализации имущества гражданина, а также возможно мировое соглашение
- Судебное банкротство требует подготовки документов и участия в судебной процедуре. В деле участвует финансовый управляющий
Внесудебное банкротство через МФЦ
- Внесудебная процедура проводится через МФЦ при соблюдении установленных законом условий:
- Общий размер денежных обязательств для этой процедуры должен составлять от 25 000 до 1 000 000 рублей
- Но одного размера задолженности недостаточно: необходимо наличие предусмотренного законом основания
Как понять, какой вариант подходит именно вам?
Это один из первых вопросов, который стоит разобрать до подачи заявления
Узнать, какой способ банкротсва подходит мне
Какие долги можно списать при банкротстве?
В зависимости от обстоятельств дела процедура банкротства может привести к освобождению гражданина от дальнейшего исполнения ряда денежных обязательств.
В том числе речь может идти о:
- задолженности по кредитам
- долгам по кредитным картам
- микрозаймам
- задолженности перед МФО
- долгах по договорам займа
- некоторых налоговых обязательствах
- иных денежных требованиях кредиторов.
Однако банкротство не означает автоматического списания абсолютно всех долгов.
Поэтому до начала процедуры необходимо определить состав задолженности и проверить, какие обязательства могут подпадать под освобождение от дальнейшего исполнения.
Какие долги не списываются?
Закон устанавливает обязательства, от которых гражданин не освобождается после завершения процедуры банкротства.
В частности, к ним относятся предусмотренные законом требования:
- об алиментах
- о возмещении вреда жизни и здоровью
- о возмещении морального вреда
- о выплате заработной платы и выходного пособия в предусмотренных законом случаях
- о возмещении вреда, причиненного уголовным преступлением
- некоторые другие обязательства, для которых законом установлены специальные правила.
Кроме того, освобождение от обязательств может не применяться при наличии обстоятельств, предусмотренных законом, например при сокрытии имущества, предоставлении недостоверных сведений или иных проявлениях недобросовестности должника.
Поэтому перед банкротством важно не только подсчитать долги, но и проверить историю их возникновения и свои действия с имуществом.
Что будет с квартирой, автомобилем и другим имуществом?
Это один из самых частых вопросов перед банкротством.
Ответ зависит от конкретного имущества и обстоятельств дела
Единственное жилье
Вопрос сохранения жилья необходимо оценивать с учетом правового статуса конкретного объекта, его характеристик и обстоятельств дела. Не стоит исходить из универсального правила "квартиру точно не заберут" или наоборот, "при банкротстве обязательно продается все имущество".
Ипотечная квартира
Если квартира находится в залоге, ситуация отличается от ситуации с обычным единственным жильем. Необходимо отдельно оценивать права залогодержателя и условия конкретного обязательства.
Автомобиль
Автомобиль может иметь значение при формировании конкурсной массы. При этом необходимо учитывать стоимость автомобиля, его назначение, семейные обстоятельства и другие юридически значимые факты.
Имущество супругов
Банкротство одного из супругов не означает, что имущество второго супруга автоматически становится его личной собственностью. Необходимо определить, какое имущество является личным, а какое - совместным, и какие права имеют супруги.
Если у вас есть квартира, автомобиль, земельный участок или другое ценное имущество, оценить ситуацию лучше до подачи заявления
Разобрать вопрос об имуществе
Что нельзя делать перед банкротством?
Попытка заранее «спрятать» имущество может создать дополнительные проблемы.
Перед банкротством не стоит без юридической оценки:
- дарить квартиру или автомобиль родственникам
- продавать имущество по явно заниженной цене
- переписывать имущество на других лиц
- скрывать банковские счета
- утаивать сведения о собственности
- уничтожать документы
- брать новые кредиты без понимания, как они будут погашаться
- предоставлять суду или финансовому управляющему недостоверные сведения.
При подготовке к банкротству важно не пытаться создать искусственную картину отсутствия имущества, а заранее оценить юридические последствия уже совершенных действий.
Закон предусматривает случаи, когда освобождение гражданина от обязательств может не применяться при недоросовестном поведении.
Проверить риски перед банкротством
Банкротство физического лица: как проходит процедура
1. Анализ ситуации
На первом этапе необходимо разобраться:
— сколько составляет задолженность
— кто является кредитором
— есть ли исполнительные производства
— какой имеется доход
— какое имущество принадлежит должнику
— есть ли супруг и дети
— какие сделки с имуществом совершалить
— имеются ли обстоятельства, которые могут повлиять на процедуру.
2. Определение подходящего способа
После аналза определяется, возможно ли внесудебное банкротство через МФЦ или необходимо обращаться в суд
3. Подготовка документов
Собираются сведения о кредиторах, имуществе, доходах, счетах, семейном положении и другие документы, предусмотренные законодательством.
В судебной процедуре перечень документов является обычно достаточно объемным. Закон, в частности, предусматривает представление сведений о кредиторах, имуществе, сделках за определенный период, доходах, банковских счетах и других обстоятельствах.
4. Обращение в суд или МФЦ
В зависимости от выбранной процедуры заявление подается в арбитражный суд либо в МФЦ
Какие документы нужны для банкротства
Точный перечень зависит от выбранной процедуры и конкретной ситуации. Для предварительного анализа обычно понадобятся:
паспорт
СНИЛС
ИНН
сведения о кредиторах
кредитные договоры
договоры по займам
сведения об исполнительныхпроизводствах
документы на недвижимость
документы на автомобиль
сведения о доходах
сведения о банковских счетах
документы о семейном положении
сведения о детях
документы по сделкам с имуществом
судебные документы
другие документы в зависимости от ситуации.
При судебном банкротстве закон отдельно предусматривает документы и свдения об имуществе и сделках гражданина за предшествубщий период.
Получить список документов для моей ситуации
Сколько длится банкротство физического лица?
Универсального срока судебного банкротства нет.
Продолжительность зависит от:
загруженности суда
наличия или отсутствия споров
количества кредиторов
состава имущества
необходимости реализации имущества
наличия сделок, требующих дополнительной проверки
действий финансового управляющего
других обстоятельств конкретного дела.
Поэтому обещание: «Мы гарантировано обанкротим вас за 6 месяцев» не является корректным универсальным обещанием для судебной процедуры.
Внесудебная процедура через МФЦ имет установленный законом порядок и срок, который в обычном случае составляет шесть месяцев.
Сколько стоит банкротство физического лица?
Стоимость юридического сопровождения зависит от сложности конкретной ситуации.
На нее могут влиять:
- количество кредиторов
- размер задолженности
- наличие имущества
- наличие супруга
- словершенные сделки
- исполнительне производства
- необходимость участия в судебных спорах
- объем документов
- другие обстоятельства.
Кроме стоимости услуг юриста ннеобходимо учитывать рарсходы самой процедуры, в том числе предусмотренные законом расходы, связанные с финансовым управляющим и иными действиями в деле.
С 2026 года порядок внесения денежных средств на депозит суда для выплаты финансовому управляющему изменен: соответствующие средства вносятся в установленный законом период после принятия заявления судом и до вынесения заседания по вопросу обоснвоанности заявления.
Стоимость сопровождения определяется после анализа ситуации.
Узнать стоимость сопровождения
Что происходит после банкротства?
Банкротство означает, что после завершения процедуры человек не сможет нормально работать, пользоваться банковскими услугами или распоряжаться своей жизнью. Однако, закон устанавливает определенные последствия.
Получение кредита. В течение пяти лет при заключении кредитного договора или договор займа необходимо сообщать о факте банкротства.
Управление юридическими лицами. После завершения процедуры действуют ограничения на занятие должностей и участие в управлении юридическими лицами в течение установленных законом сроков.
Для обычных юридических лиц срок составляет три года, для кредитных организаций — десять лет., для ряда других финансовых организаций — пять лет.
Работа. Сам факт банкротства не означает запрет на обычную трудовую деятельность.
Обычная жизнь. Человек может продолжать работать, получать доход и решать повседневные бытовые вопросы с учетом предусмотренных законом последствий банкротства.
положительных решений
Почему
я занимаюсь сопровождением банкротства

Вяткина Галина Анатольевна - юрист Более 15 лет юридической практики
В работе по банкротству важно не только правильно оформить заявление.
До начала процедуры необходимо увидеть ситуацию целиком: задолженность, имущество, доходы, семью, сделки и возможные риски.
Я анализирую обстоятельства конкретного клиента и объясняю, какие ваарианты действий возможны.
В работе для меня важно:
— не обещать невозможного
Я не обещаю автоматически списать любые долги и сохранить любое имущество.
— разобраться в ситуации до подачи документов
Ошибки, допущенные на подготовительном этапе, могут создавать проблемы уже в ходе процедуры.
— объяснить юридические последствия понятным языком
Клиент должен понимать не только то, что происходит сейчас, нно и последствия принятого решения.
— лично работать с делом
Юридическая помощь должна быть понятной и управляемой для клиеа на каждом этапе.
работы в сфере банкротства
оценка работы юриста
Отзывы


Практика по делам о банкротстве
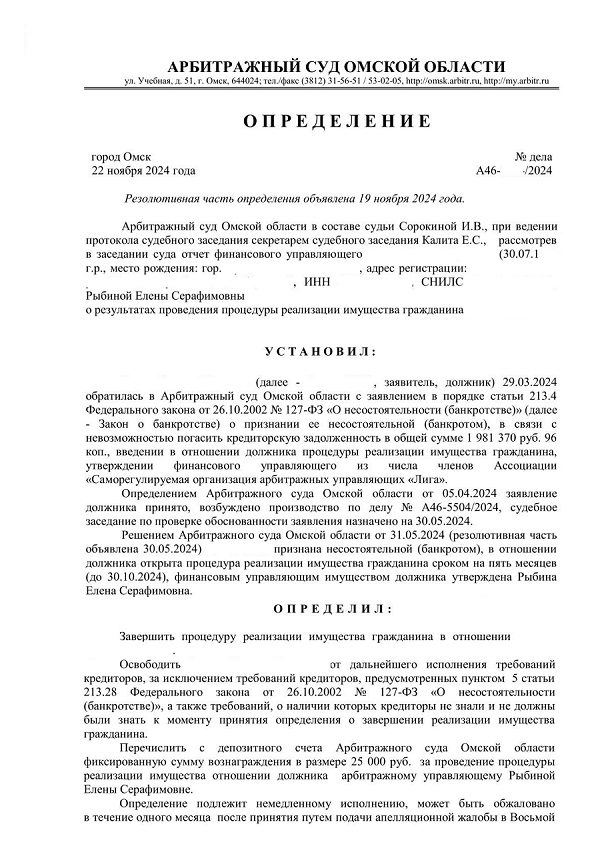
Дело № А40-1
Списана задолженность - 1 981 370 рублей
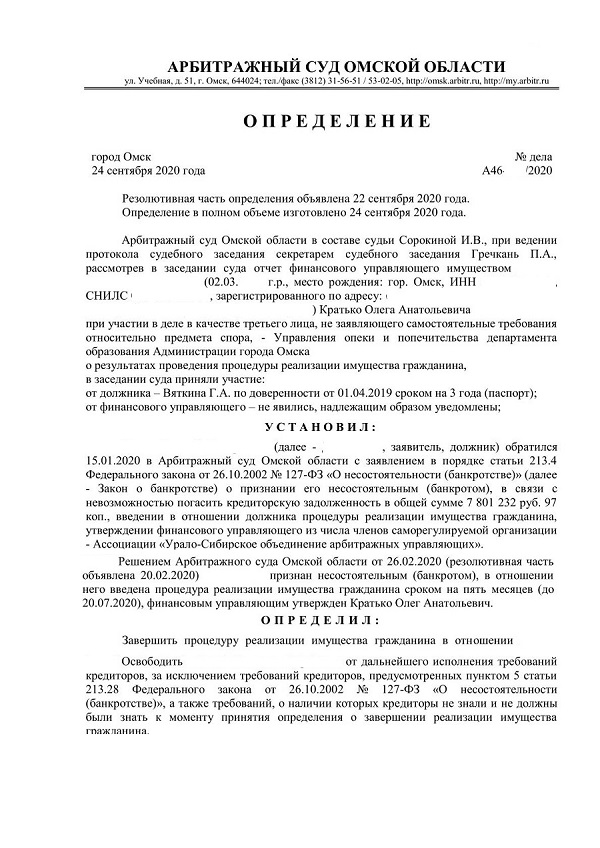
Дело № А40-2
Списана задолженность - 7 801 232 рубля
ВАЖНО
Результат одного дела нельзя автоматически переносить на другую ситуацию.
Перспективы банкротства зависят от обстоятельств конркетного гражданина, состава задолженности, имущества, сделок и других юридически значимых обстоятельств.
Можно ли пройти банкротство самостоятельно?
Да. Закон не устанавливает обязанности гражданина пользоваться услугами юриста.
Но самостоя тельная процедура требует рабзобраться в большом количстве юридических вопросов:
— какие документы необходимы
— как определить состав задолженности
— какие сведения нужно арскрыть
— как представить информацию об имуществе
— какие сделки могут иметь значение
— как взаимодействовать с фмнаснсовым управляющим
— какие последствия натсупят после завершения процедуры
— какие требования кредиторов могут ыть предъявлены.
Поэтому задача юриста — непросто «подать заявление», а помочь оценить ситуацию и юридические риски до начала процедуры и сопровождать дело в пределах согласованной работы.
Можно ли объявить себя банкротом, если долг меньше 500 000 рублей?
Да. Отсутствие долга в размере 500 000 рублей само по себе не означает, что гражданин не может обратиться в суд.
Закон отдельно предусматривает право гражданина обратиться с заявлением при наличии признаком неплатежеспособности и/или недостаточности имущества. Порог 500 000 рублейимеет значение, в частности, для установленной законом обязанности гражданина обартииься в суд при наличии соответствующих условий.
Можно ли обанкротиться через МФЦ?
Да, если соблюдаются предусмотренные законом условия внесудебного банкротства.
В частности, общий размер соответствующих денежных обязательств должен находиться в диапазоне от 25 000 до 1 млн рублей, а также долно присутствовать одно из установленных законом оснований.
Можно ли списать долги по кредитам?
В определенных случаях — да. Но перед началом процедуры необходимо определить состав обязательств и проверить наличие обстоятельств, которые могут препятствовать освобождению от них.
Можно ли списать сикрозаймы?
Долги перед МФО могут входить в состав задолженности при банкротстве.
Однако, возможность освобождения от конкретного обязательства оценивается с учетом обстоятельств его возникновения и требований закона.
Заберут ли единственную квартиру?
Нельзя дать универсальный ответ без изучения конкретной ситуации.
Имеют значение статус квартиры, наличие залога, состав имущества семьи и другие обстоятельства.
Заберут ли автомобиль?
Вопрос зависит от характеристик автомобиля и обстоятельств конкретного дела.
Если у вас есть автомобиль, его наличие необходимо учитывать еще до обращения в суд.
Можно ли банкротиться, если я официально работаю?
Наличие официальной работы само по себе не исключает возможность банкротства.
При этом размер и характер дохода имеют значение для оценки финансового положения гражданина.
Можно ли банкротиться пенсионеру?
Да, сам по себе пенсионный статус не исключает возможность применения процедуры.
Необходимо отдельно оценить доход, имущество, задолженность и основания для соответствующей процедуры.
Что будет с зарплатой во время банкротства?
Порядок обращения с доходами зависит от тсадии и обстоятельств конкретного дела. Этот вопрос необходимо оценивать применительно к конкретной процедуре.
Могут ли оспорить сделки перед банкротством?
Да,в предусмотренных законом случаях сделки должника могут стать предметом отдельного рассмотрения.Поэтому информацию о сделках с недвижимостью, автомобилями и другим значимым имуществом необходимо предсотавлять юристу до начала процедуры.
Можно ли перед банкротством подарить квартиру родственнику?
Сам факт родства не делает такую сделку безопасной.
Если вы рассматриваете возможность передачи имущества перед банкротством, сначала необходимо получить юридическую оценку конкретной ситуации.
Можно ли после банкротства взять кредит?
Да, однако в течение пяти лет со дня завершения соответствующей процедуры гражданин обязан сообщить кредитору о факте своего банкротства при заключении кредитного договора или договора займа.
Можно ли после банкротства работать?
Да. Само банкротство не является общим запретом на трудовую деятельность.
Сколько раз можно проходить банкротство?
Закон устанавливает ограничения на повторное обращение самого гражданина после завершения процедуры. В частности, статья 213.30 предусматривает пятилетний срок для повторного возбуждения дела по заявлению самого гражданина в установленный ситуации.
Сколько стоит банкротство?
Стоимость зависит от конкретной ситуации и объема юридической работы.
На консультации можно определить состав расходов и стоимость сопровождения.
Не знаете, подходит ли вам банкротство?
Не обязательно сразу подавать заявление.
Сначала стоит разобраться в ситуации:
сколько у вас долгов
какой вариант банкротства возможен
что будет с имуществом
какие документы потребуются
какие последствия возникнут после процедуры
есть ли обстоятельства, которые требуют дополнительной оценки.